 021 77 55 11


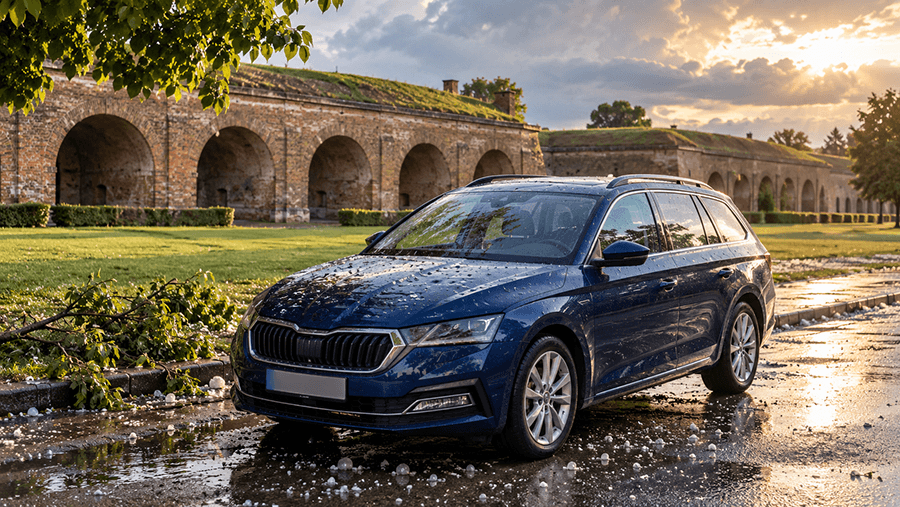
Tuča može u nekoliko minuta oštetiti lim, stakla i svjetla na automobilu. Olujni vjetar može srušiti granu ili drugi predmet na parkirano vozilo, a velika količina oborina može prouzročiti prodor vode i ozbiljan kvar elektronike ili motora.
Obvezno auto osiguranje takvu štetu na vlastitom automobilu u pravilu ne pokriva. Za naknadu je potrebno imati odgovarajuće kasko pokriće koje je bilo ugovoreno prije nastanka štete. Međutim, nije svaka kasko polica jednaka. Pokriće tuče, poplave, oluje i pada predmeta ovisi o odabranom paketu i uvjetima konkretnog osiguravatelja.
Kasko osiguranje može pokriti štetu koju tuča prouzroči na:
krovu i poklopcu motora
vratima, blatobranima i drugim dijelovima karoserije
vjetrobranskom i ostalim staklima
svjetlima i vanjskim dijelovima vozila
Kod snažnije tuče na automobilu može nastati velik broj udubljenja, iako je vozilo i dalje u voznom stanju. Popravak takvog oštećenja može biti skup, posebno ako je potrebno popravljati ili lakirati više dijelova karoserije.
Šteta od tuče može biti uključena u puni kasko, ali kod pojedinih osiguravatelja dostupna je i kao dio ograničenog ili djelomičnog kasko pokrića. Zato prije ugovaranja treba provjeriti je li tuča izričito navedena među osiguranim rizicima.
Odgovarajuće kasko osiguranje može pokriti štetu nastalu zbog poplave, bujične vode ili druge ugovorene prirodne nepogode.
Voda na automobilu ne mora oštetiti samo unutrašnjost. Može zahvatiti:
električne instalacije i upravljačke module
motor i usisni sustav
mjenjač i druge mehaničke dijelove
sjedala, obloge i pod vozila
sigurnosne i elektroničke sustave
Kod vozila koje je bilo djelomično ili potpuno potopljeno šteta može biti znatno veća nego što se vidi na prvi pogled.
Važno je razlikovati iznenadnu poplavu od svjesnog ulaska u duboku vodu. Ako vozač pokuša proći kroz poplavljenu prometnicu i time dodatno ošteti motor, osiguravatelj će okolnosti događaja procjenjivati prema ugovorenim uvjetima, ponašanju vozača i mogućim isključenjima. Zato poplavljeno vozilo ne treba pokretati prije pregleda i upute osiguravatelja ili stručne osobe.
Ako tijekom oluje grana, stablo, crijep ili drugi predmet padne na vozilo, odgovarajuće kasko pokriće može nadoknaditi nastalu štetu. Pri tome je važno utvrditi neposredan uzrok događaja. Nije isto je li predmet pao zbog iznenadnog olujnog vjetra ili zbog neodržavanja objekta, stabla ili druge imovine.
Ako postoji moguća odgovornost vlasnika stabla, zgrade ili predmeta koji je pao, šteta se u određenim okolnostima može potraživati i od odgovorne osobe odnosno iz njezina osiguranja od odgovornosti. Kasko je ipak često praktičniji put kada je šteta pokrivena vlastitom policom, dok osiguravatelj nakon isplate može dalje rješavati pitanje odgovornosti.
Točan opseg ovisi o polici, ali kasko može uključivati štete povezane s različitim prirodnim događajima.
|
Događaj |
Može li biti pokriven kaskom? |
Što treba provjeriti? |
|---|---|---|
|
Tuča |
Da |
Je li tuča uključena u puni ili djelomični kasko |
|
Oluja |
Da |
Definiciju oluje i uvjete dokazivanja događaja |
|
Poplava i bujična voda |
Da |
Opseg pokrića i moguća isključenja |
|
Pad grane ili stabla |
Da |
Uzrok pada i je li rizik obuhvaćen policom |
|
Udar groma |
Da |
Pokriće izravnih i mogućih posljedičnih oštećenja |
|
Snijeg i led |
Može biti |
Ugovorene rizike i okolnosti nastanka štete |
|
Prodor vode u vozilo |
Ovisi |
Uzrok prodora vode i isključenja iz pokrića |
Ova tablica daje opći pregled, ali konačna odluka o naknadi uvijek ovisi o ugovorenoj polici, uvjetima osiguranja i okolnostima konkretnog događaja.
Puni kasko u pravilu pruža širu zaštitu i može obuhvatiti prometnu nesreću, krađu, vandalizam, požar i različite prirodne nepogode, ovisno o ugovorenim uvjetima.
Djelomični kasko pokriva samo posebno navedene rizike. To može biti korisno vozaču koji prvenstveno želi zaštitu od tuče, loma stakala ili nekog drugog određenog događaja, ali ne želi ugovoriti puni kasko.
Najvažnije je ne pretpostaviti da je neki rizik automatski uključen. Prije ugovaranja treba provjeriti:
koji su događaji pokriveni
postoje li ograničenja ili isključenja
plaća li osiguranik franšizu
kako se utvrđuje vrijednost vozila
gdje i kako se obavlja popravak
utječe li prijavljena šteta na cijenu buduće police
Nakon vremenske nepogode najprije provjerite je li sigurno prići vozilu. Ako postoji opasnost od pada stabla, električnih vodova, novih bujičnih voda ili drugih predmeta, udaljite se i obavijestite nadležne službe.
Kada je pristup siguran:
Fotografirajte cijelo vozilo i okolinu.
Snimite svako oštećeno mjesto iz više kutova.
Zabilježite datum, vrijeme i mjesto događaja.
Nemojte popravljati vozilo prije prijave i pregleda, osim ako je nužno spriječiti veću štetu.
Prijavite štetu osiguravatelju u roku propisanom uvjetima police.
Pripremite policu, prometnu dozvolu i ostalu traženu dokumentaciju.
Slijedite upute osiguravatelja o procjeni i popravku.
Kod tuče je korisno fotografirati više udubljenja i cijelu površinu pogođenog dijela. Na tamnom ili mokrom automobilu oštećenja mogu biti teško vidljiva, pa fotografije treba napraviti pri dovoljno dobrom svjetlu.
Ako je voda došla do motora, elektroničkih sustava ili unutrašnjosti vozila:
ne pokušavajte pokrenuti motor
ne uključujte električne sustave bez potrebe
fotografirajte visinu do koje je voda došla
zabilježite stanje vozila i njegove okoline
kontaktirajte osiguravatelja i organizirajte prijevoz vozila prema dobivenim uputama
Pokušaj pokretanja poplavljenog vozila može povećati štetu. Osim tehničkog rizika, osiguravatelj može provjeravati je li osiguranik nakon događaja poduzeo razumne korake kako bi spriječio daljnje oštećenje.
Kod same štete od tuče, oluje ili poplave policijski zapisnik nije uvijek potreban. Ipak, potrebno ga je zatražiti ako to nalažu okolnosti događaja ili uvjeti osiguranja.
Policiju ili druge nadležne službe treba uključiti osobito kada:
postoji opasnost za ljude ili promet
na vozilo je pao dio zgrade ili veći predmet
postoji sumnja na odgovornost druge osobe
uz vremensku nepogodu dogodila se prometna nesreća
vozilo ometa promet ili se ne može sigurno ukloniti
osiguravatelj zatraži službenu potvrdu o događaju
Prije odlaska s mjesta događaja preporučljivo je nazvati osiguravatelja i provjeriti koju dokumentaciju zahtijeva za prijavu.
Kasko ne znači da je svaka šteta automatski pokrivena. Problem može nastati ako:
određeni rizik nije ugovoren
šteta je nastala prije početka osiguranja
osiguranik nije prijavio štetu u skladu s uvjetima
vozilo je popravljeno prije pregleda bez prethodnog odobrenja
šteta je povećana nakon događaja jer nisu poduzete razumne mjere zaštite
postoje druga isključenja navedena u uvjetima police
osiguranik nije dao točne podatke o događaju
Kod ugovorene franšize dio štete snosi osiguranik. Zbog toga prije kupnje, osim cijene kaska, treba uspoređivati i franšizu, opseg pokrića i način rješavanja štete.
Kasko se ne odabire samo prema starosti automobila. Važni su i njegova tržišna vrijednost, cijena popravka, dostupnost dijelova, način korištenja te iznos koji bi vlasnik mogao sam podnijeti u slučaju veće štete.
Za novije ili vrjednije vozilo puni kasko može pružiti širu zaštitu. Kod starijeg vozila može biti prikladniji djelomični kasko za određene rizike, primjerice tuču ili lom stakala, ako je takav proizvod dostupan. Najbolji izbor nije nužno najšira ni najjeftinija polica, nego ona koja odgovara vrijednosti vozila i rizicima od kojih se vlasnik stvarno želi zaštititi.
Vozači u Slavonskom Brodu mogu dobiti različite cijene i uvjete za isto vozilo. Razlike mogu uključivati franšizu, broj i vrstu pokrivenih rizika, način procjene štete, mogućnost popravka u određenom servisu i utjecaj prijavljenih šteta na buduće osiguranje. Zato dvije ponude slične cijene ne moraju pružati jednaku zaštitu.
Prije ugovaranja potrebno je provjeriti:
pokriva li polica tuču, oluju, poplavu i pad predmeta
radi li se o punom ili djelomičnom kasku
kolika je franšiza
postoje li posebna ograničenja
što je potrebno za urednu prijavu štete
kako se obračunava naknada
Pokriva li obvezno auto osiguranje štetu od tuče?
Ne. Obvezno auto osiguranje služi za naknadu štete koju vozilom prouzročite trećim osobama. Za štetu od tuče na vlastitom automobilu potrebno je imati odgovarajuće kasko pokriće.
Mogu li ugovoriti samo zaštitu od tuče?
Kod pojedinih osiguravatelja određeni prirodni rizici mogu se ugovoriti kroz djelomični kasko. Dostupnost i uvjeti ovise o osiguravatelju i vozilu.
Pokriva li kasko pad stabla na parkirani automobil?
Može, ako je takav događaj obuhvaćen ugovorenim pokrićem i ne postoji primjenjivo isključenje. Potrebno je fotografirati vozilo, stablo i okolinu te što prije prijaviti štetu.
Smijem li odmah popraviti oštećenje nakon tuče?
U pravilu ne biste trebali započeti popravak prije prijave i procjene, osim ako je hitna intervencija potrebna kako bi se spriječila veća šteta. Najprije kontaktirajte osiguravatelja.
Hoće li kasko platiti štetu ako sam ušao u poplavljenu prometnicu?
To ovisi o okolnostima događaja i uvjetima police. Osiguravatelj može procjenjivati je li se šteta mogla izbjeći i je li postupanje vozača pridonijelo njezinu nastanku ili povećanju.
Ako želite zaštititi vozilo od tuče, poplave, oluje, pada stabla i drugih rizika, prije ugovaranja provjerite što svaka ponuda stvarno uključuje. Putem stranice Moje osiguranje možete zatražiti usporedbu dostupnih ponuda kasko osiguranja. Pomoći ćemo vam razumjeti razlike u pokrićima, franšizama i uvjetima kako biste odabrali policu koja odgovara vašem vozilu i načinu korištenja.
Za pomoć nas možete nazvati na 021 77 55 11 ili nam se javiti na info@mojeosiguranje.hr.
Napomena: Opseg pokrića razlikuje se među osiguravateljima. Prije ugovaranja potrebno je provjeriti ponudu, policu i pripadajuće uvjete osiguranja.
Pogledaj najnovije vijesti iz svijeta osiguranja i budi u toku sa najpovoljnijim ponudama i najboljim uvjetima.
Tvoja zaštita naš je posao. Pogledaj Sve Objave
Vrijedi li hrvatska polica nakon prelaska granice, treba li zelena karta i kome se prijavljuje prometna nesreća nastala u BiH
Saznaj Više
Provjerite plaćaju li mladi vozači skuplje osiguranje
Saznaj Više


